Mis à jour le 3 novembre 2026.
Vous louez un logement vide et vous vous demandez si l’entretien de la toiture peut se déduire de vos revenus fonciers ? Dans certains cas, oui : à condition d’être au régime réel, et si la dépense est bien de l’entretien ou de la réparation. Ce n’est ni automatique, ni valable pour tous les travaux. Voici les règles d’après l’administration fiscale, ce que cela change concrètement pour un bailleur, et les points que seul votre comptable peut trancher pour votre dossier.
Cet article est une information générale, pas un conseil fiscal personnalisé. Les règles évoluent et dépendent de votre situation : faites valider votre cas par votre comptable, votre expert-comptable ou le service des impôts avant de déduire quoi que ce soit.
Le problème : une toiture de bien loué qui vieillit sans bruit
Quand on habite sa maison, on remarque la mousse sur les tuiles, la gouttière qui déborde, le solin qui se fissure. Quand on loue, on est souvent plus loin du bien, géographiquement ou simplement dans le quotidien. Les petits signes passent inaperçus jusqu’au jour où le locataire signale une infiltration. Or le bailleur doit à son locataire un logement dont la couverture protège des infiltrations : nous l’expliquons dans Que dit la loi sur l’entretien de votre toiture ? Entretenir avant la fuite coûte en général moins cher que réparer après.
Micro-foncier ou régime réel : le point de départ
Avant de parler de déduction, il faut savoir de quel régime vous relevez. D’après impots.gouv.fr :
- Le micro-foncier s’applique de plein droit quand vos loyers bruts annuels (hors charges locatives), pour l’ensemble du foyer fiscal, sont inférieurs à 15 000 €. Un abattement forfaitaire de 30 %, censé représenter l’ensemble de vos charges, est appliqué automatiquement. Vous ne déduisez alors aucune dépense réelle, que vous ayez payé 200 € ou 4 000 € de travaux dans l’année.
- Le régime réel s’applique de plein droit au-delà de 15 000 € de loyers annuels, ou sur option en dessous. Cette option, formulée par la déclaration n° 2044, vous engage pour trois ans, puis elle se reconduit chaque année. Elle vaut pour l’ensemble des biens loués par le foyer fiscal.
Conséquence : c’est seulement au régime réel que la question de la déduction se pose. Au micro-foncier, l’entretien reste utile pour protéger votre bien, mais il ne change rien à votre impôt.
Ce que dit l’article 31 du Code général des impôts
L’article 31 du Code général des impôts fixe les charges déductibles des revenus fonciers. Pour les travaux, l’administration distingue :
- L’entretien et la réparation : ils maintiennent ou remettent l’immeuble en bon état pour un usage normal, sans changer sa consistance ni son équipement. La remise en état d’une toiture fait partie des exemples donnés par l’administration. Déductibles.
- L’amélioration, pour un logement : elle installe un équipement nouveau ou mieux adapté au confort moderne, sans modifier la structure du bâtiment. Déductible.
- La construction, la reconstruction et l’agrandissement : jamais déductibles.
Deux précisions utiles. D’abord, la dépense n’est déductible que pour l’année où elle a été payée. Ensuite, certaines dépenses d’entretien ou de réparation qui sont à la charge du locataire ne sont en principe pas déductibles, même si vous ne lui en demandez pas le remboursement.
Dans la pratique, pour une toiture
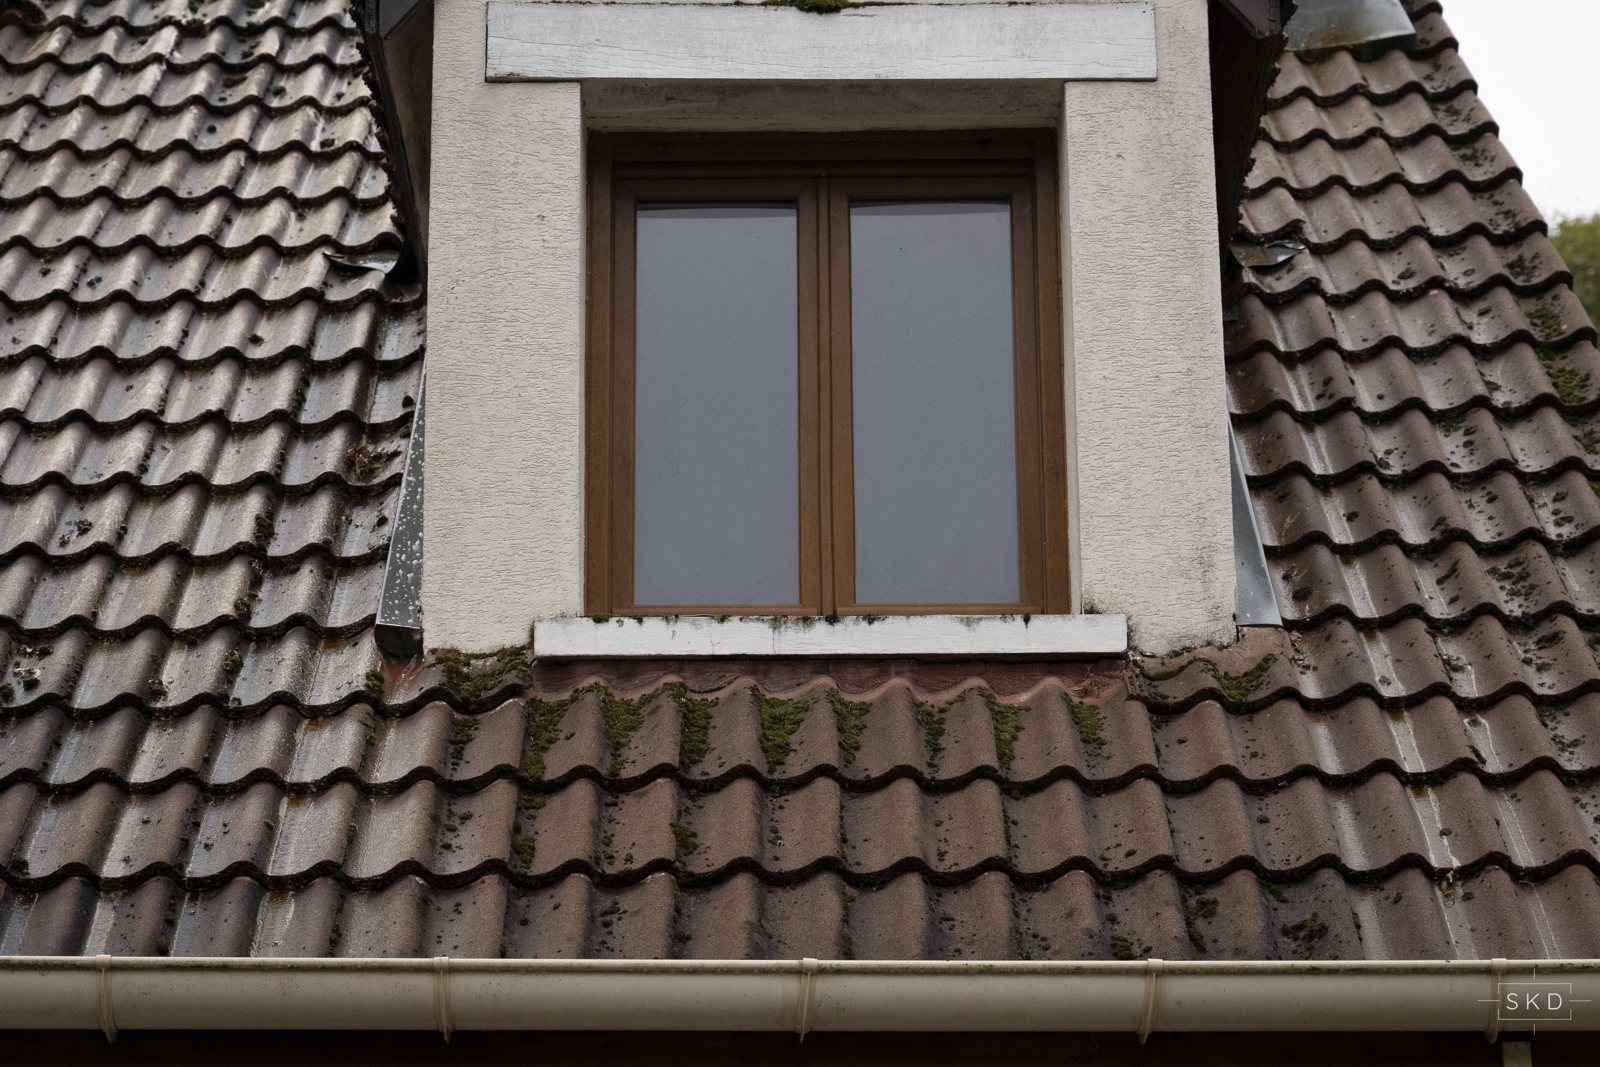
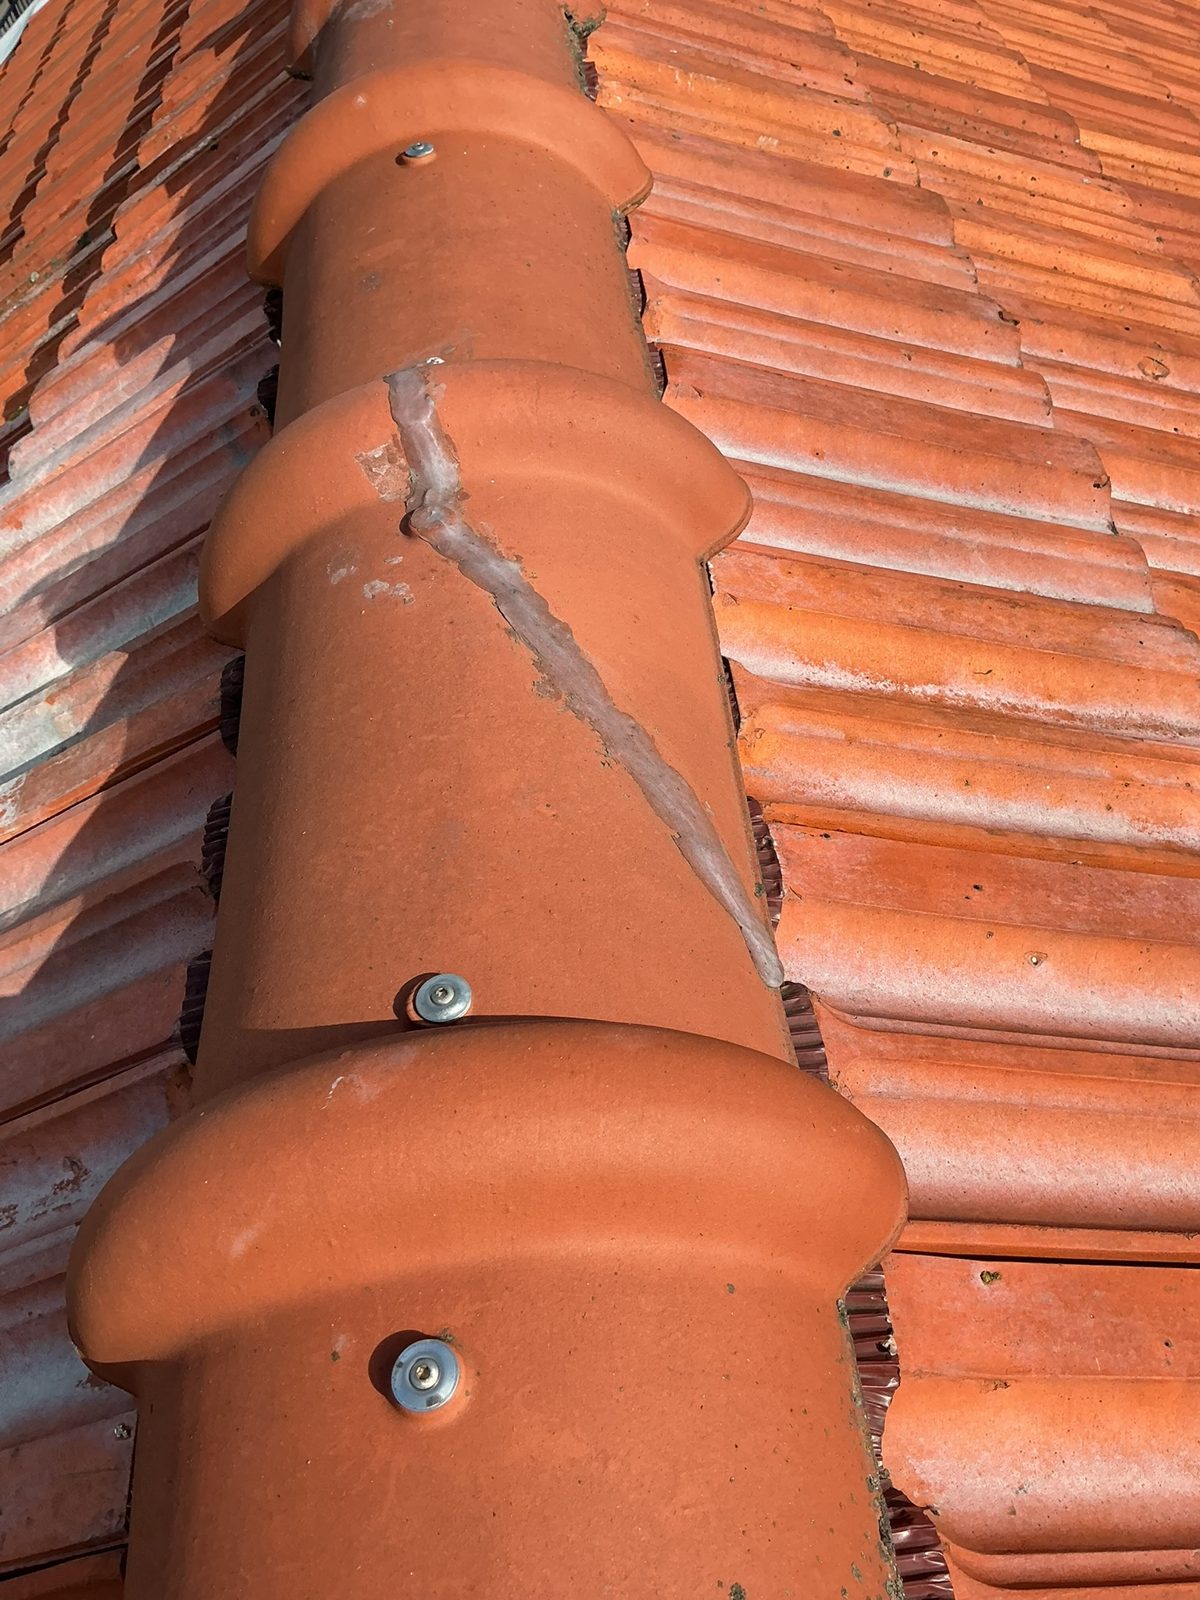
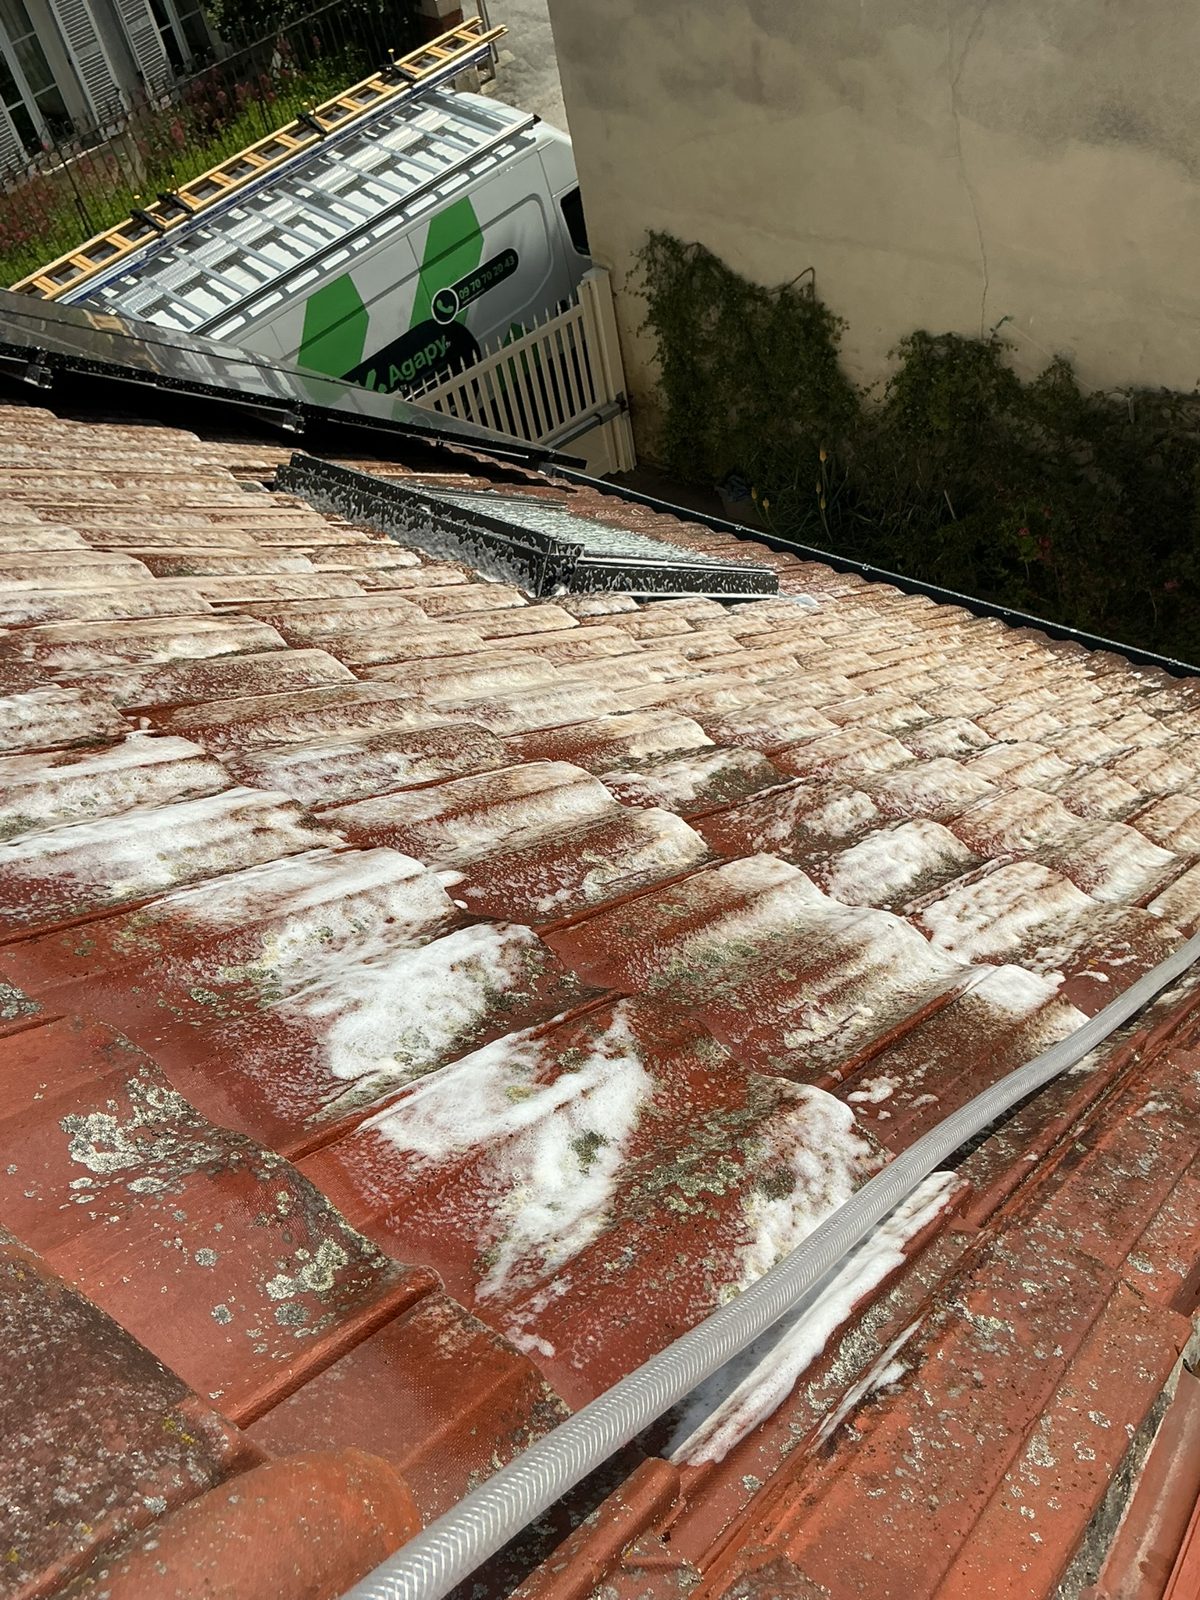
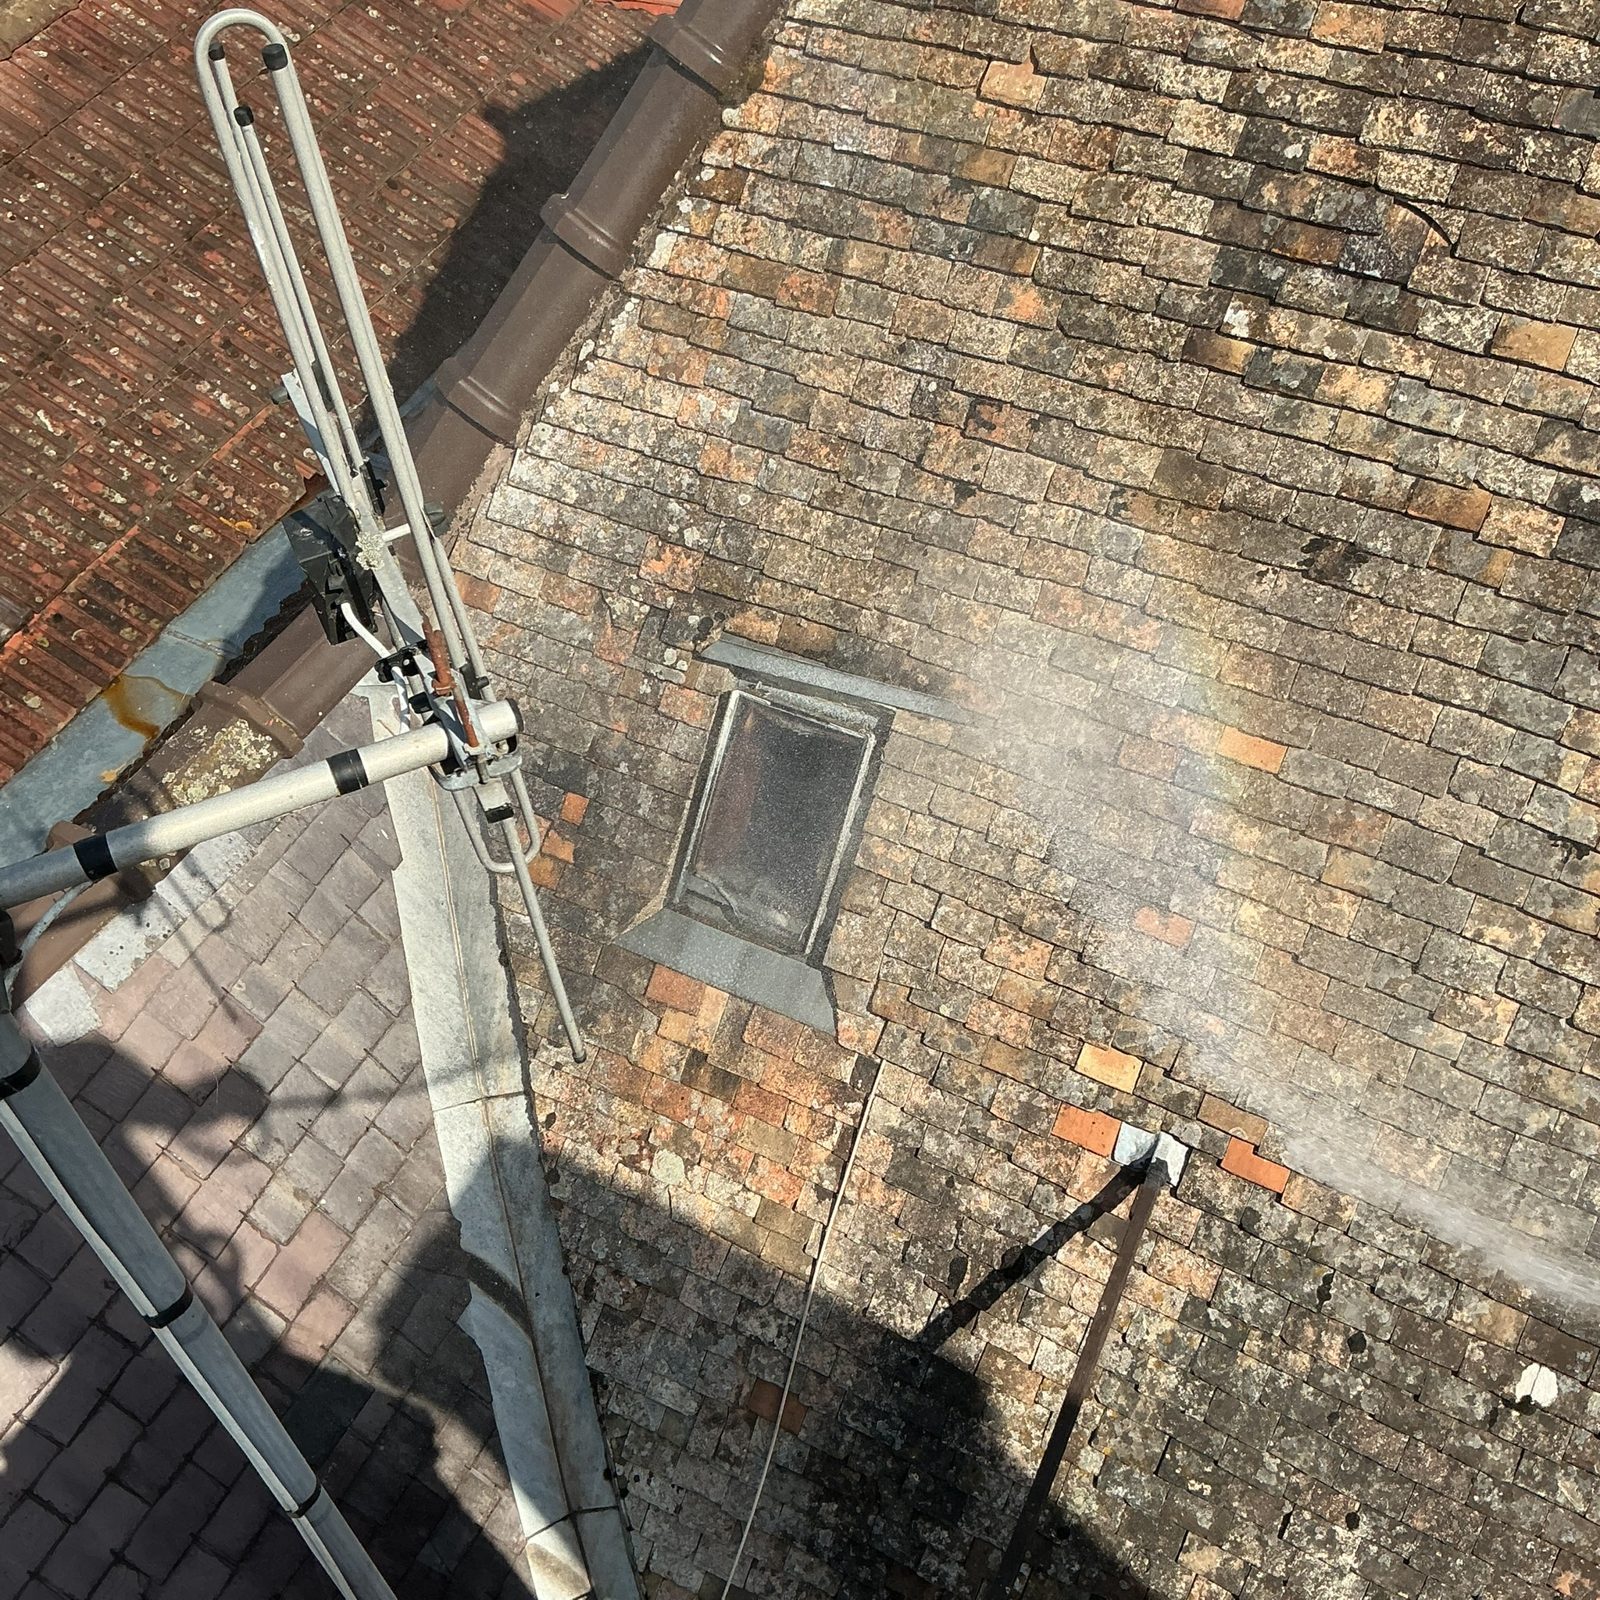
Un nettoyage ou un démoussage de couverture, le nettoyage des gouttières, la reprise de quelques tuiles ou d’un solin maintiennent le toit en état sans en changer la nature : ils se rangent en principe dans l’entretien et la réparation. La limite devient plus fine quand les travaux sont lourds. Une réfection complète qui modifie la structure ou la nature de la couverture peut être qualifiée autrement qu’une simple réparation. C’est le genre de question que votre comptable doit trancher pour votre dossier, à partir des factures : nous ne le faisons pas à sa place.
Le cas des SCI à l’impôt sur le revenu
Beaucoup de bailleurs détiennent leur bien par une SCI à l’impôt sur le revenu. Une telle société est fiscalement transparente : c’est elle qui regroupe les loyers et les charges du bien, puis le résultat est imposé chez chaque associé, au prorata de ses parts. Les factures d’entretien doivent logiquement être établies au nom de la SCI, propriétaire du bien. À valider avec l’expert-comptable de la société avant la clôture de l’exercice. Notre page syndics, copropriétés et SCI présente l’entretien adapté à ces situations.
Comment justifier la dépense en cas de contrôle
Une dépense déductible doit pouvoir être prouvée. Gardez, pour chaque intervention :
- la facture détaillée : nature des travaux, date, montant, adresse du bien concerné ;
- la preuve que l’intervention relève de l’entretien ou de la réparation et non d’une amélioration lourde ou d’une construction : photos datées, compte rendu du couvreur ;
- le justificatif de paiement, puisque c’est l’année du paiement qui compte.
Conservez ces pièces plusieurs années : la durée exacte à retenir se vérifie auprès de l’administration fiscale.
Ce que cet article n’est pas
- Ce n’est pas un crédit d’impôt. Il n’existe pas de crédit d’impôt propre à l’entretien de toiture. Le crédit d’impôt mentionné dans nos formules pour particuliers (« après crédit d’impôt, sous conditions ») ne concerne pas un bien mis en location : ce sont deux mécanismes distincts. Voir aussi entretien de toiture et fiscalité.
- Ce n’est pas un conseil personnalisé. Régime, montage, historique de travaux : chaque situation est particulière.
- Ce n’est pas un service de déclaration. AGAPY ne prépare pas votre déclaration fiscale : elle fait l’entretien et remet les justificatifs. Le traitement fiscal reste entre vous et votre conseil.
Ce qu’AGAPY remet à un bailleur
AGAPY, de Cernay-lès-Reims, fait l’entretien préventif des toitures : un planning à la bonne fréquence, un nettoyage (un produit démoussant, respectueux de la toiture et des matériaux, est appliqué ; les gouttières sont nettoyées), une vérification des points sensibles par un couvreur sur place, puis un bilan. À chaque passage, vous recevez une facture et un rapport photo daté, déposés dans votre espace client : un historique daté de l’état du toit, utile pour vous, pour votre comptable, et un jour pour un acheteur. Nos interventions sont couvertes par notre assurance décennale Groupama.
Votre bien est loué et vous souhaitez en parler ? Demandez un bilan gratuit : nous regardons ensemble votre situation, sans engagement. Pour comprendre le principe du suivi, lisez notre page contrat d’entretien de toiture.
Sources officielles consultées
impots.gouv.fr : « Quels travaux puis-je déduire de mes revenus fonciers ? » et « Je mets en location un logement vide : comment déclarer les loyers perçus ? » ; article 31 du Code général des impôts ; documentation BOFiP sur les revenus fonciers.
Foire aux questions
Puis-je déduire l’entretien de ma toiture si je suis en micro-foncier ?
Non. Le micro-foncier applique un abattement forfaitaire de 30 % qui représente l’ensemble de vos charges : aucune dépense réelle ne se déduit en plus. Seul le régime réel permet de déduire les travaux.
La réfection complète de ma toiture est-elle déductible comme un simple entretien ?
Pas nécessairement. L’entretien, la réparation et, pour un logement, l’amélioration sont déductibles ; la construction, la reconstruction et l’agrandissement ne le sont jamais. Une réfection lourde peut être qualifiée autrement qu’une réparation : demandez à votre comptable.
Le crédit d’impôt de nos formules s’applique-t-il à un bien loué ?
Non. Le crédit d’impôt mentionné dans nos formules pour particuliers ne concerne pas un bien mis en location. Pour un bailleur, c’est la déduction des charges au régime réel qui peut s’appliquer.
Quelles preuves conserver pour justifier la déduction ?
La facture détaillée de l’intervention, la preuve de paiement, et tout document montrant la nature des travaux, comme un rapport photo daté. Conservez-les plusieurs années.
Une SCI à l’impôt sur le revenu peut-elle déduire l’entretien de toiture ?
Une SCI à l’IR est fiscalement transparente : les charges et les loyers sont regroupés dans la société, puis le résultat est imposé chez chaque associé. À confirmer avec l’expert-comptable de la SCI.