Mis à jour le 3 novembre 2026.
Un orage, une tache qui s’étend au plafond, et vous déclarez le sinistre à votre assurance habitation. L’expert vient, regarde la couverture, et écrit « défaut d’entretien ». Est-ce que l’assureur peut alors réduire ou refuser l’indemnisation ? Cela peut arriver, mais ce n’est ni automatique ni systématique : tout dépend de ce que dit votre contrat et de ce qu’on peut établir sur l’état du toit.
Cet article est une information générale, pas un conseil juridique : votre contrat et votre assureur font foi.
Que dit la loi sur le défaut d’entretien ?
L’article L113-1 du Code des assurances pose deux règles. D’abord, l’assureur répond des dommages causés par un cas fortuit ou par la faute de l’assuré, sauf exclusion formelle et limitée écrite dans le contrat. Ensuite, il ne répond pas des dommages qui viennent d’une faute intentionnelle ou dolosive.
Concrètement, un simple manque d’entretien n’est pas, en soi, une faute intentionnelle. Ce qui compte, c’est ce que votre contrat écrit : une clause qui vous demande de garder le bâtiment en bon état, une exclusion précise, des conditions pour la garantie tempête. Deux contrats ne disent pas la même chose, et seule la lecture de vos conditions générales et particulières vous renseigne.
Quelle différence entre usure et défaut d’entretien ?
L’usure (la vétusté) est le vieillissement normal : des tuiles qui se patinent, une couverture qui a trente ans. Elle est en général exclue. Le défaut d’entretien est autre chose : un état qui s’est installé, qui se voyait, et qu’un entretien normal aurait traité.
Voici trois états qui se voient de l’extérieur et qui ne datent pas de la veille :
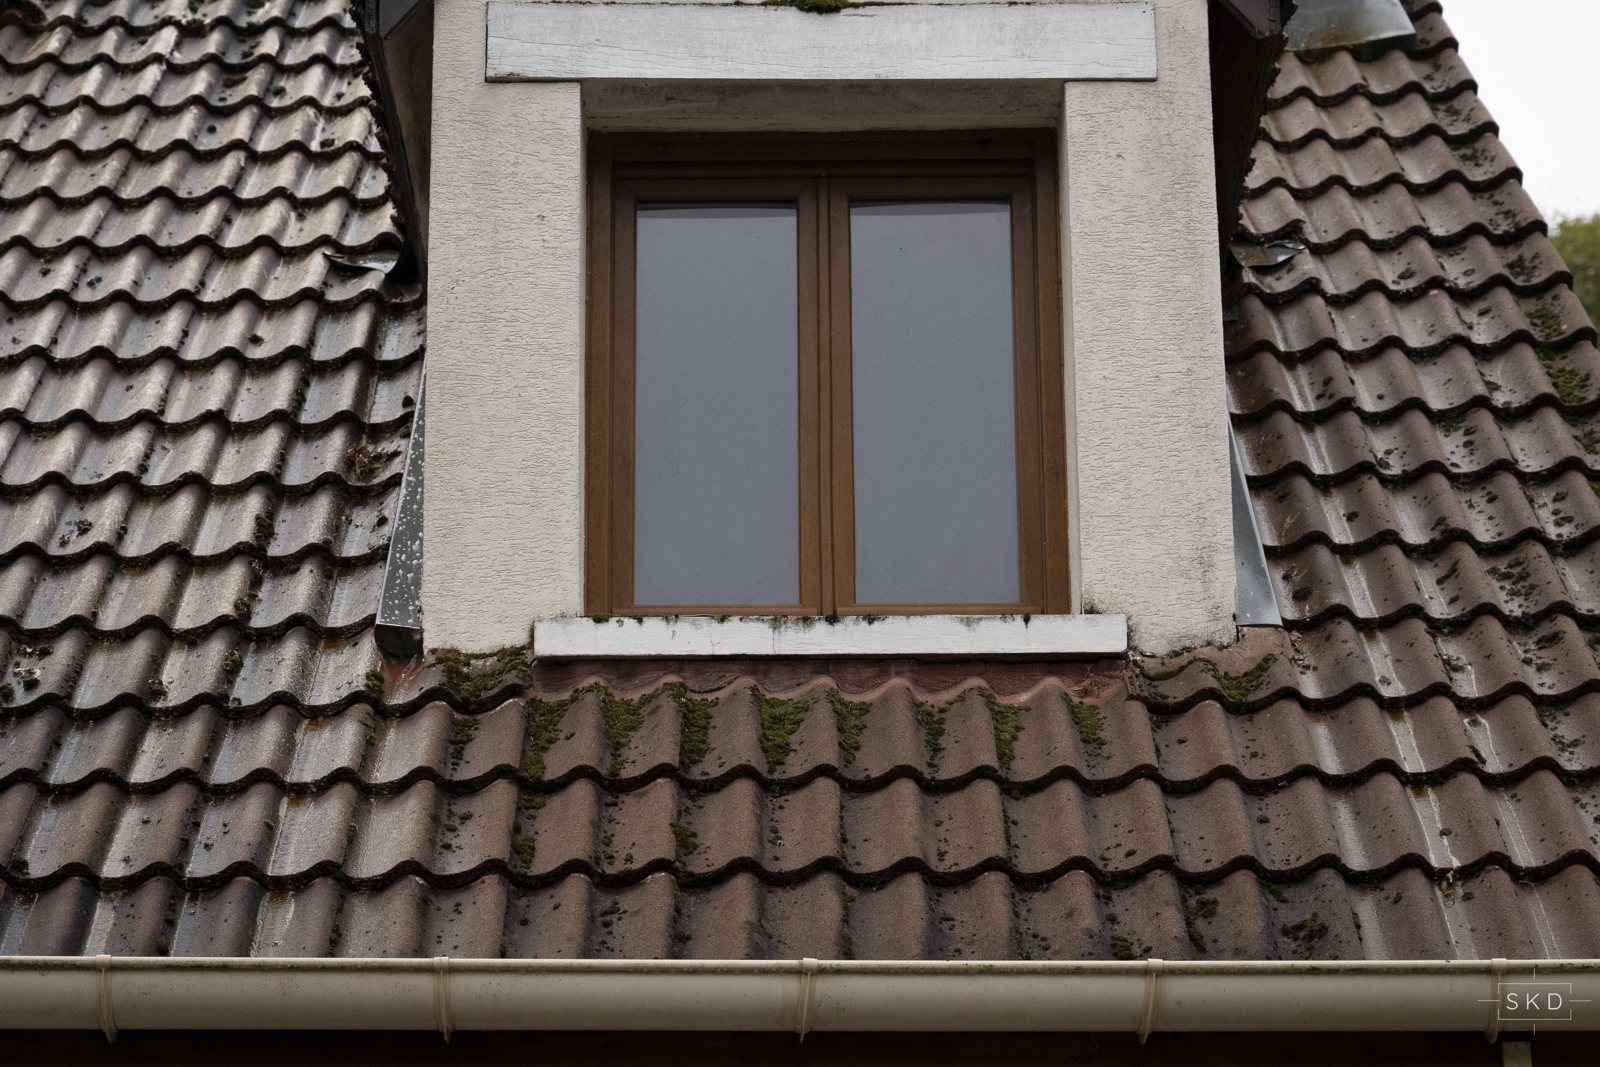
- Une mousse épaisse, installée depuis plusieurs saisons : elle retient l’eau contre les tuiles et ne se forme pas en une nuit.
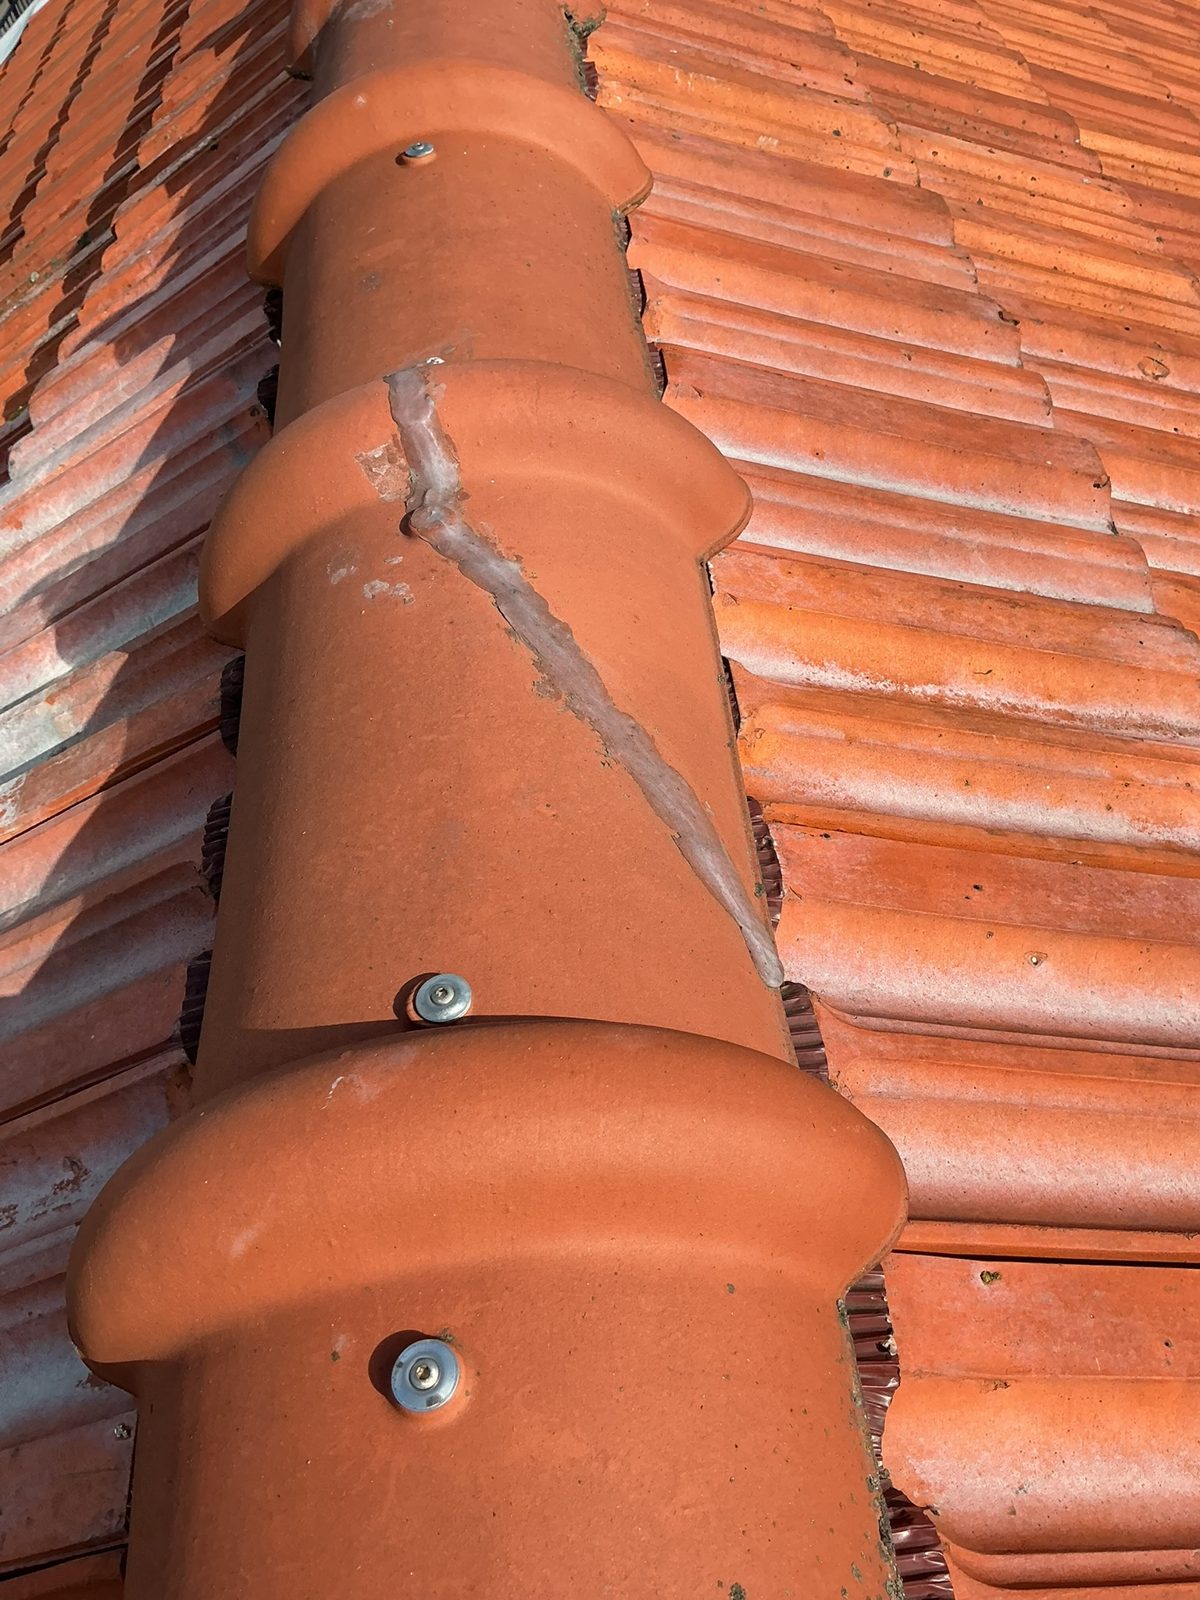
- Des tuiles cassées ou déplacées et jamais remplacées, alors que le défaut était visible depuis longtemps.
- Des gouttières encombrées pendant des mois, qui débordent à chaque pluie le long du mur.
Face à un orage violent, ces trois états ne pèsent pas pareil qu’un toit suivi et en bon état. Mais c’est à l’expert, puis à l’assureur, d’apprécier, selon votre contrat. Nous ne pouvons pas le faire à leur place.
Que faire si l’assureur invoque un défaut d’entretien ?
Gardez votre calme et procédez par écrit. D’après service-public.fr, les étapes habituelles sont les suivantes :
- Demander le motif de la décision, de préférence par écrit, à votre conseiller ou à votre agent.
- Saisir le service réclamation de l’assureur : il dispose de deux mois maximum pour répondre.
- Saisir ensuite le médiateur de l’assurance si le désaccord persiste ou s’il n’y a pas de réponse.
- En dernier recours, aller en justice.
Ne laissez pas le temps passer : l’action contre l’assureur se prescrit en général par deux ans à partir de l’événement. Cette prescription peut être suspendue, par exemple par l’envoi d’une lettre recommandée ou la désignation d’un expert.
Comment montrer que votre toit était entretenu ?
Dire « je fais nettoyer ma toiture régulièrement » ne suffit pas toujours, surtout si vous ne retrouvez plus la facture de l’an dernier. Ce qui aide, ce sont des éléments datés : des factures, mais aussi des photos de la toiture prises à chaque passage et une description de ce que le couvreur a constaté.
C’est la raison d’être du rapport d’intervention que nous remettons après chaque passage, présenté dans l’article Le rapport d’intervention AGAPY, photos à l’appui. Soyons clairs : ce rapport ne garantit pas que votre assureur indemnisera. Il vous donne un historique daté à présenter, ce qui évite d’arriver les mains vides.
Comment se passe un entretien AGAPY ?
AGAPY est installée à Cernay-lès-Reims, dans la Marne. Chaque passage suit quatre étapes :
- Planning : l’intervention est programmée à la bonne fréquence, en votre présence.
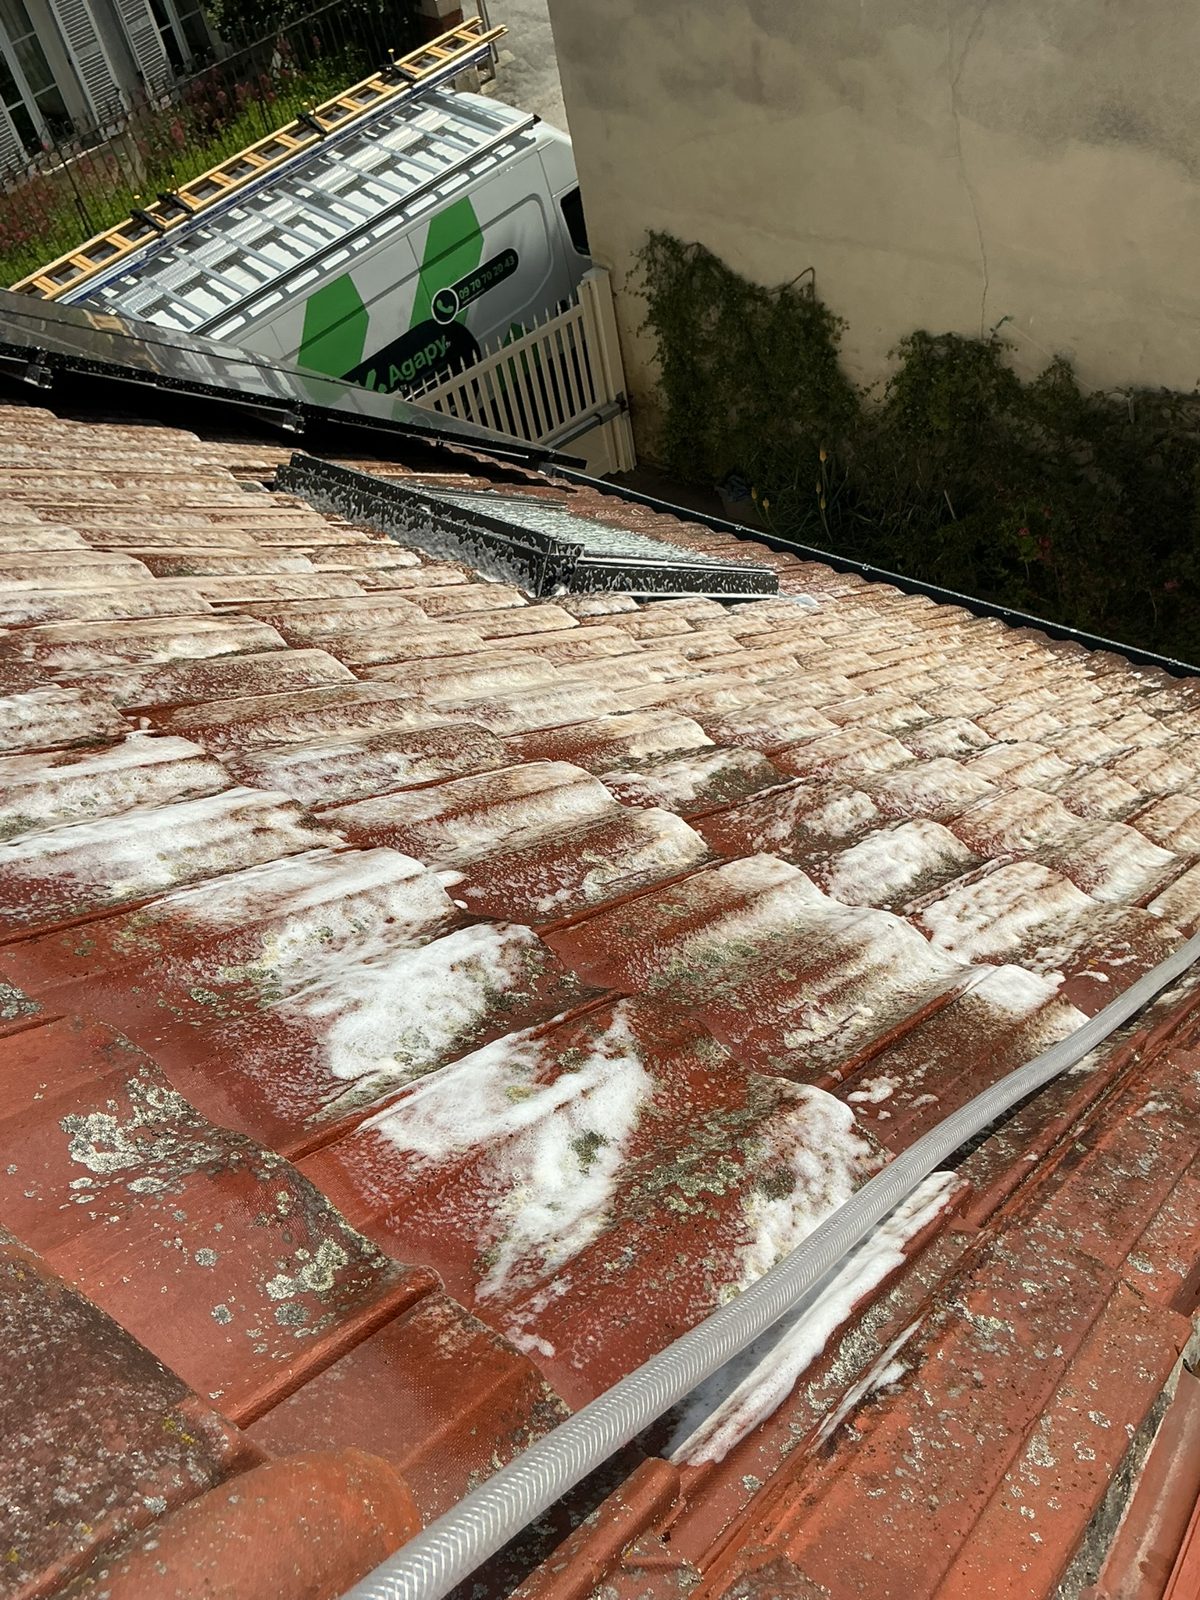
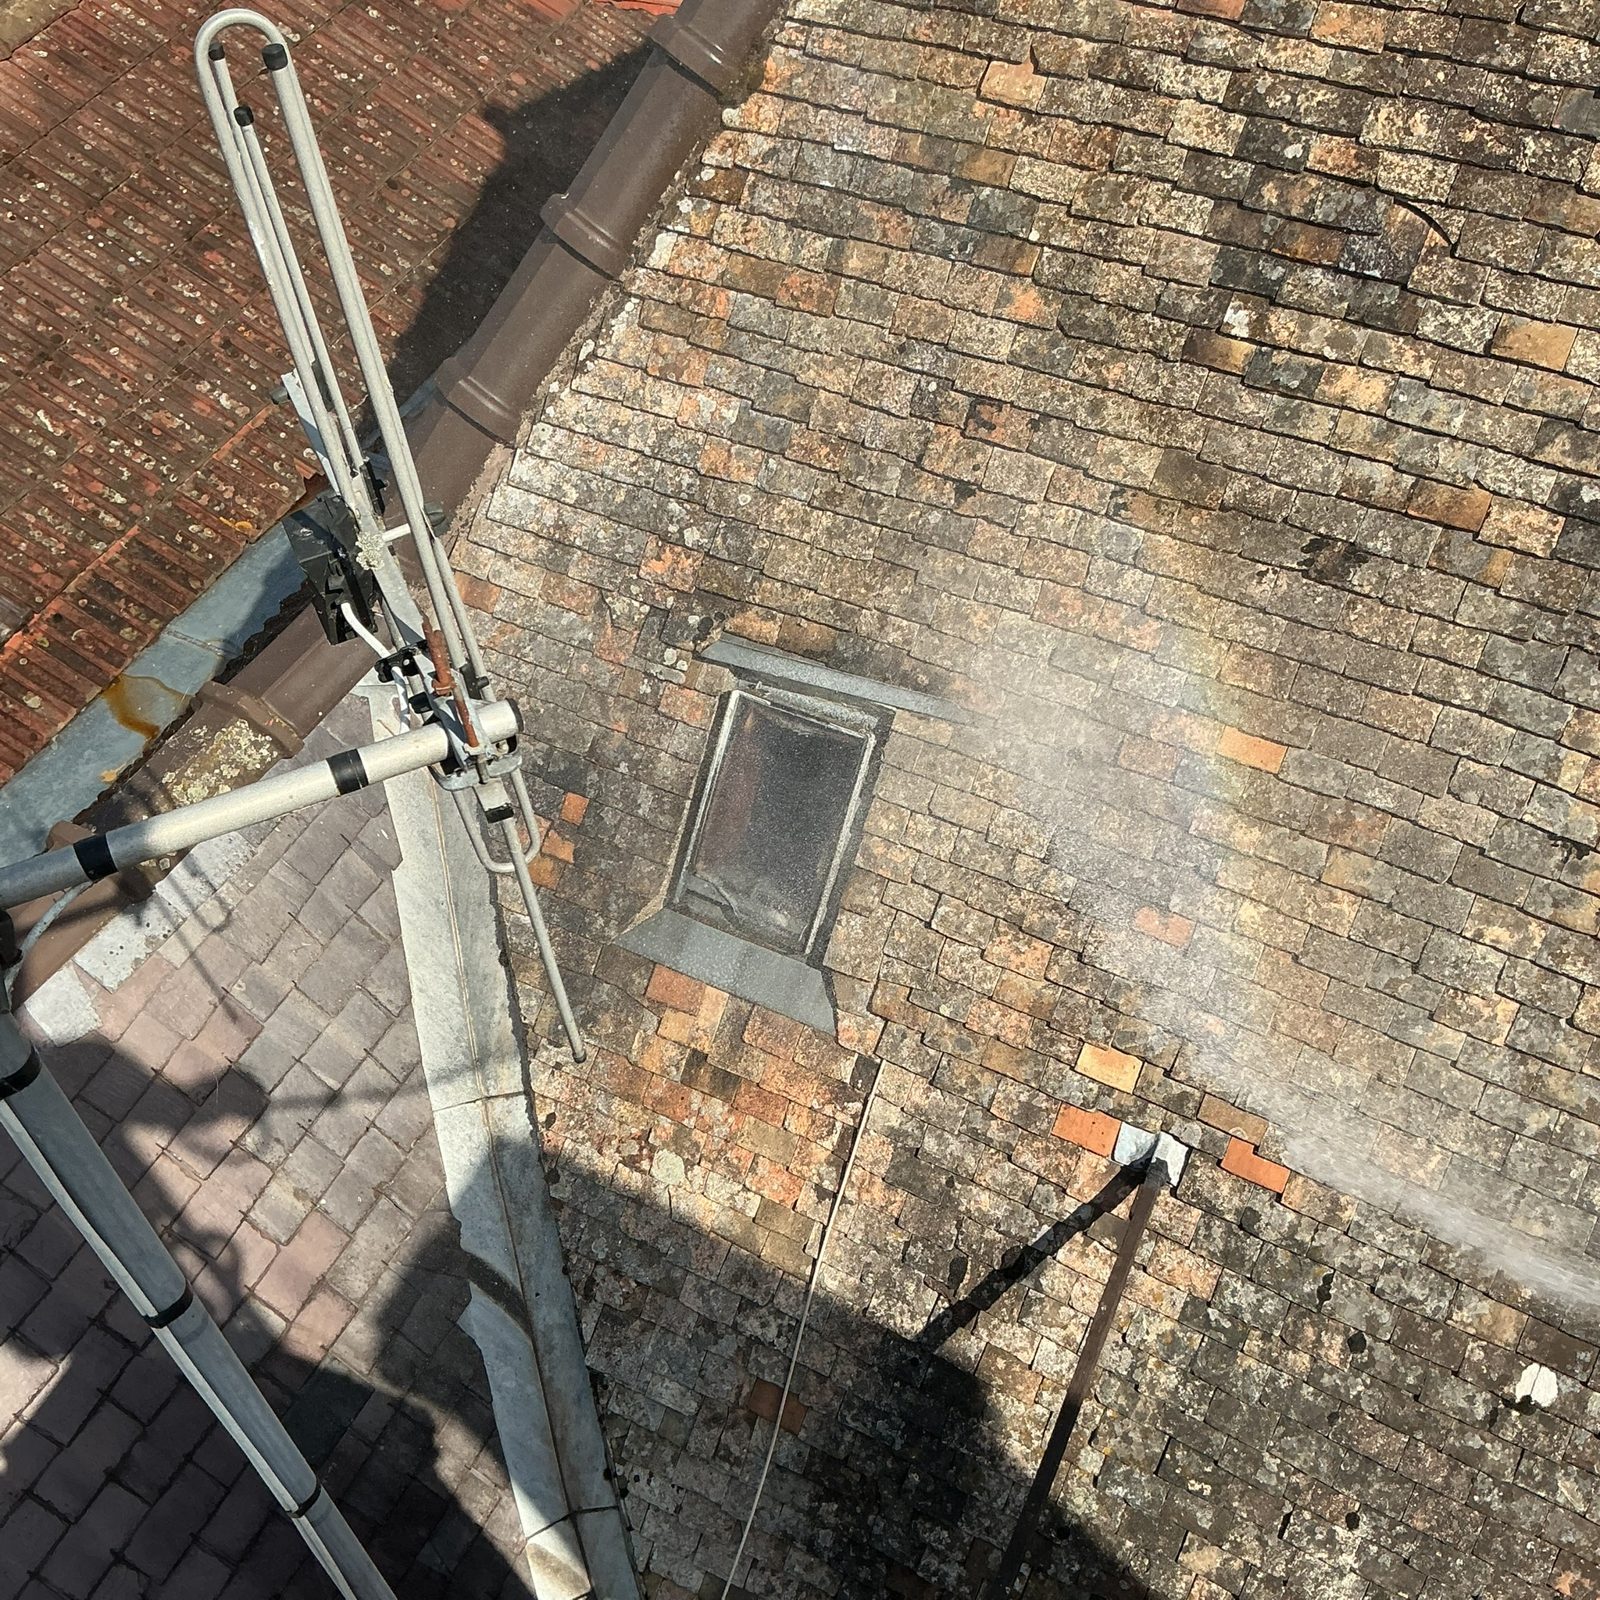
- Nettoyage : un produit démoussant professionnel (Dalep, fabricant français), respectueux de la toiture et des matériaux, est pulvérisé sur la couverture. Les gouttières sont nettoyées selon la formule. En savoir plus sur le démoussage de toiture.
- Vérification : un couvreur contrôle sur place l’état de la toiture et de ses points sensibles.
- Bilan : le rapport photo daté est déposé dans votre espace client et rejoint le carnet de santé de votre maison, avec un bilan annuel comparatif.
Nous intervenons sous assurance décennale Groupama, attestation fournie sur demande. Cette garantie concerne nos propres travaux : elle ne remplace pas votre assurance habitation. Le détail du suivi est sur la page contrat d’entretien de toiture.
Ce qu’AGAPY ne fait pas
AGAPY ne traite pas les dossiers de sinistre, n’en discute pas avec votre assureur à votre place et ne promet aucune issue. Pour comprendre ce que couvre votre contrat, lisez Travaux sur toiture : suis-je couvert par mon assurance habitation ?. Après un épisode de vent violent, voir Tempête sur votre toiture : que faire et sous quel délai déclarer le sinistre. Pour les obligations d’entretien du propriétaire, Que dit la loi sur l’entretien de votre toiture ?.
Vous êtes en copropriété ? La toiture est en général une partie commune : la page syndics, copropriétés et SCI présente notre entretien dans ce cadre.
Combien coûte le suivi ?
Le suivi AGAPY démarre à partir de 39 € par mois*. Un bilan gratuit permet de voir quelle formule correspond à votre toiture.
* Après crédit d’impôt, sous conditions.
Foire aux questions
Mon assurance peut-elle refuser un sinistre de toiture pour défaut d’entretien ?
Cela peut arriver, mais ce n’est pas automatique. L’article L113-1 du Code des assurances prévoit que l’assureur répond des dommages dus à un cas fortuit ou à la faute de l’assuré, sauf exclusion formelle et limitée écrite dans le contrat. Tout dépend donc des clauses de votre contrat et de ce que l’expertise établit.
Quelle différence entre usure et défaut d’entretien ?
L’usure est le vieillissement normal des matériaux, en général exclue des garanties. Le défaut d’entretien désigne un état ancien et visible (mousse épaisse, tuiles cassées jamais remplacées, gouttières encombrées depuis des mois) qu’un entretien normal aurait traité. C’est l’expert, puis l’assureur, qui apprécie selon votre contrat.
Que faire si l’assureur refuse ou réduit l’indemnisation ?
Demandez le motif par écrit, puis saisissez le service réclamation de l’assureur, qui dispose de deux mois pour répondre. Si le désaccord persiste, vous pouvez saisir le médiateur de l’assurance. L’action se prescrit en général par deux ans à partir de l’événement.
Comment prouver que ma toiture était entretenue ?
Avec des éléments datés : factures, photos prises à chaque passage et constat du couvreur. Le rapport d’intervention AGAPY, déposé dans l’espace client, fournit cet historique. Il ne garantit pas la décision de l’assureur, mais il documente l’entretien.
AGAPY s’occupe-t-elle de mon dossier de sinistre ?
Non. AGAPY assure l’entretien de la toiture (démoussage de toiture, nettoyage des gouttières selon la formule, contrôle par un couvreur, rapport photo). La déclaration et le suivi du sinistre restent entre vous et votre assureur.